Švicarska narodna banka (SNB) 24. rujna nije mijenjala ključnu kamatnu stopu. Ostala je na 0 posto. Za podstanare to ne znači automatski rast najamnina, a onima koji već imaju fiksnu hipoteku rata se zbog ove odluke ne mijenja. Ipak, vrijedi pogledati što se događa s inflacijom i frankom, jer upravo će oni biti važni za ono što slijedi.
Švicarska narodna banka, SNB, u četvrtak je odlučila zadržati ključnu kamatnu stopu na 0 posto. Inflacija je od svibnja do kolovoza porasla s 0,6 na 0,8 posto, ponajprije zbog viših cijena energije i naftnih proizvoda, ali SNB zasad ne vidi razlog za promjenu monetarne politike.
Predsjednik SNB-a Martin Schlegel na konferenciji za medije nakon odluke rekao je da je sadašnja inflacija od 0,8 posto i dalje “relativno niska u međunarodnoj usporedbi”. Srednjoročni inflacijski pritisak, prema procjeni banke, povećao se tek neznatno.
I švicarski javni servis SRF odluku tumači prije svega kroz vrlo nisku inflaciju. Jan Baumann, voditelj gospodarske redakcije Radija SRF, za SRF je ocijenio da u sadašnjoj situaciji jednostavno nema potrebe za intervencijom SNB-a: inflacija je porasla, ali je sa 0,8 posto još uvijek unutar raspona od 0 do 2 posto koji SNB smatra stabilnošću cijena.
Hoće li sada porasti stanarine?
Za velik broj ljudi koji žive u najmu to je prvo pitanje. Kratak odgovor glasi: ne zbog ove odluke.
Ključna stopa SNB-a i stopa prema kojoj se u Švicarskoj prilagođavaju mnoge najamnine nisu isto.
Za najamnine je važan hipotekarni referentni indeks, odnosno hypothekarischer Referenzzinssatz, koji objavljuje Savezni ured za stambena pitanja, BWO. On trenutno iznosi 1,25 posto i nije se promijenio 1. rujna.
BWO ga ne određuje prema posljednjoj odluci SNB-a, nego na temelju prosječne kamate na postojeće domaće hipotekarne kredite. Taj je prosjek trenutačno 1,31 posto. Da bi službena referentna stopa porasla s 1,25 na 1,50 posto, prosječna hipotekarna kamata mora prijeći 1,37 posto.
Zato se eventualno buduće povećanje kamate SNB-a ne bi sljedeći dan pojavilo na računu za stanarinu.
BWO je početkom rujna također jasno naveo da, budući da se referentna stopa nije promijenila, iz nje trenutačno ne proizlazi novo pravo ni na povećanje ni na smanjenje najamnine. Ako se nečija najamnina još uvijek temelji na ranijoj referentnoj stopi od 1,50 posto ili višoj, pravo na smanjenje u načelu može i dalje postojati, ovisno o konkretnom ugovoru.
Sljedeći podatak BWO će objaviti 1. prosinca.
Što je s hipotekama?
Ako već imate fiksnu hipoteku, ugovorena kamata ostaje ona koju ste potpisali do isteka tog razdoblja. Odluka SNB-a od četvrtka tu ništa ne mijenja.
Kod SARON hipoteka veza s kratkoročnim kamatama puno je neposrednija. Kada bi SNB u budućnosti povećavao ključnu stopu, to bi se u pravilu osjetilo i na trošku takve hipoteke.
Za one koji tek pregovaraju o novoj hipoteci stvar je manje jednostavna. Banke kod određivanja kamata ne gledaju samo današnju stopu SNB-a. U cijenu ulaze očekivanja budućeg kretanja kamata, rok financiranja, trošak kapitala, rizik klijenta i tržišna konkurencija.
Zato činjenica da je SNB danas na nuli ne znači da će svaka nova hipoteka mjesecima ostati na istoj cijeni.
U priču ulazi franak
Jedan detalj iz Schlegelova obraćanja posebno je zanimljiv ljudima koji zarađuju u francima, a dio troškova imaju u eurima.
Od posljednje procjene monetarne politike švicarski franak oslabio je oko 3 posto, mjereno prema valutama glavnih trgovinskih partnera, rekao je Schlegel na konferenciji SNB-a.
To za švicarsko gospodarstvo ima dvije strane.
Slabiji franak olakšava položaj izvoznicima. Švicarskoj tvrtki koja robu prodaje u eurozoni nepovoljan je vrlo jak CHF jer njezini proizvodi kupcima u eurima postaju skuplji. SNB zato navodi da sadašnja monetarna politika i nedavna deprecijacija franka podupiru gospodarski razvoj.
S druge strane, slabiji franak znači skuplji uvoz i može povećavati inflaciju. SNB upravo slabljenje CHF-a navodi kao jedan od razloga zbog kojih je njegova srednjoročna prognoza inflacije sada nešto viša nego u lipnju.
Za Hrvate u Švicarskoj taj mehanizam nije apstraktan. Tko zarađuje u francima, ali dio novca troši u Hrvatskoj, pri slabijem franku za isti iznos CHF dobiva manje eura. To se može osjetiti kod redovitog slanja novca, troškova nekretnine u Hrvatskoj ili jednostavno pri zamjeni dijela štednje u eure.
Ne radi se pritom o procjeni je li slabiji ili jači franak “dobar”. Učinci ovise o tome na kojoj se strani nalazite: izvozniku, uvozniku, potrošaču ili nekome tko prihod prima u jednoj, a troši u drugoj valuti.
A Hrvatska?
Sama odluka SNB-a nema velik izravan utjecaj na hrvatske kamatne stope. Hrvatska je dio europodručja i monetarnu politiku za euro određuje Europska središnja banka.
Za ljude i tvrtke povezane sa Švicarskom važniji je upravo tečaj franka i eura.
Ako CHF oslabi, hrvatska roba i usluge izražene u eurima postaju nešto skuplje švicarskom kupcu. Isti učinak postoji za stanovnika Švicarske koji od prihoda u francima plaća odmor, radove, kredit ili druge troškove u Hrvatskoj.
Za švicarsku robu koja se prodaje u eurozoni smjer je obrnut.
To ne znači da će nekoliko postotaka promjene franka preokrenuti trgovinske odnose dviju zemalja. Ali za pojedinca koji u Hrvatskoj troši značajan dio prihoda zarađenog u Švicarskoj tečaj može biti itekako vidljiv u kućnom budžetu.
Što zapravo govori odluka SNB-a?
Prije svega, da SNB trenutačnu inflaciju još ne smatra razlogom za povećanje kamata.
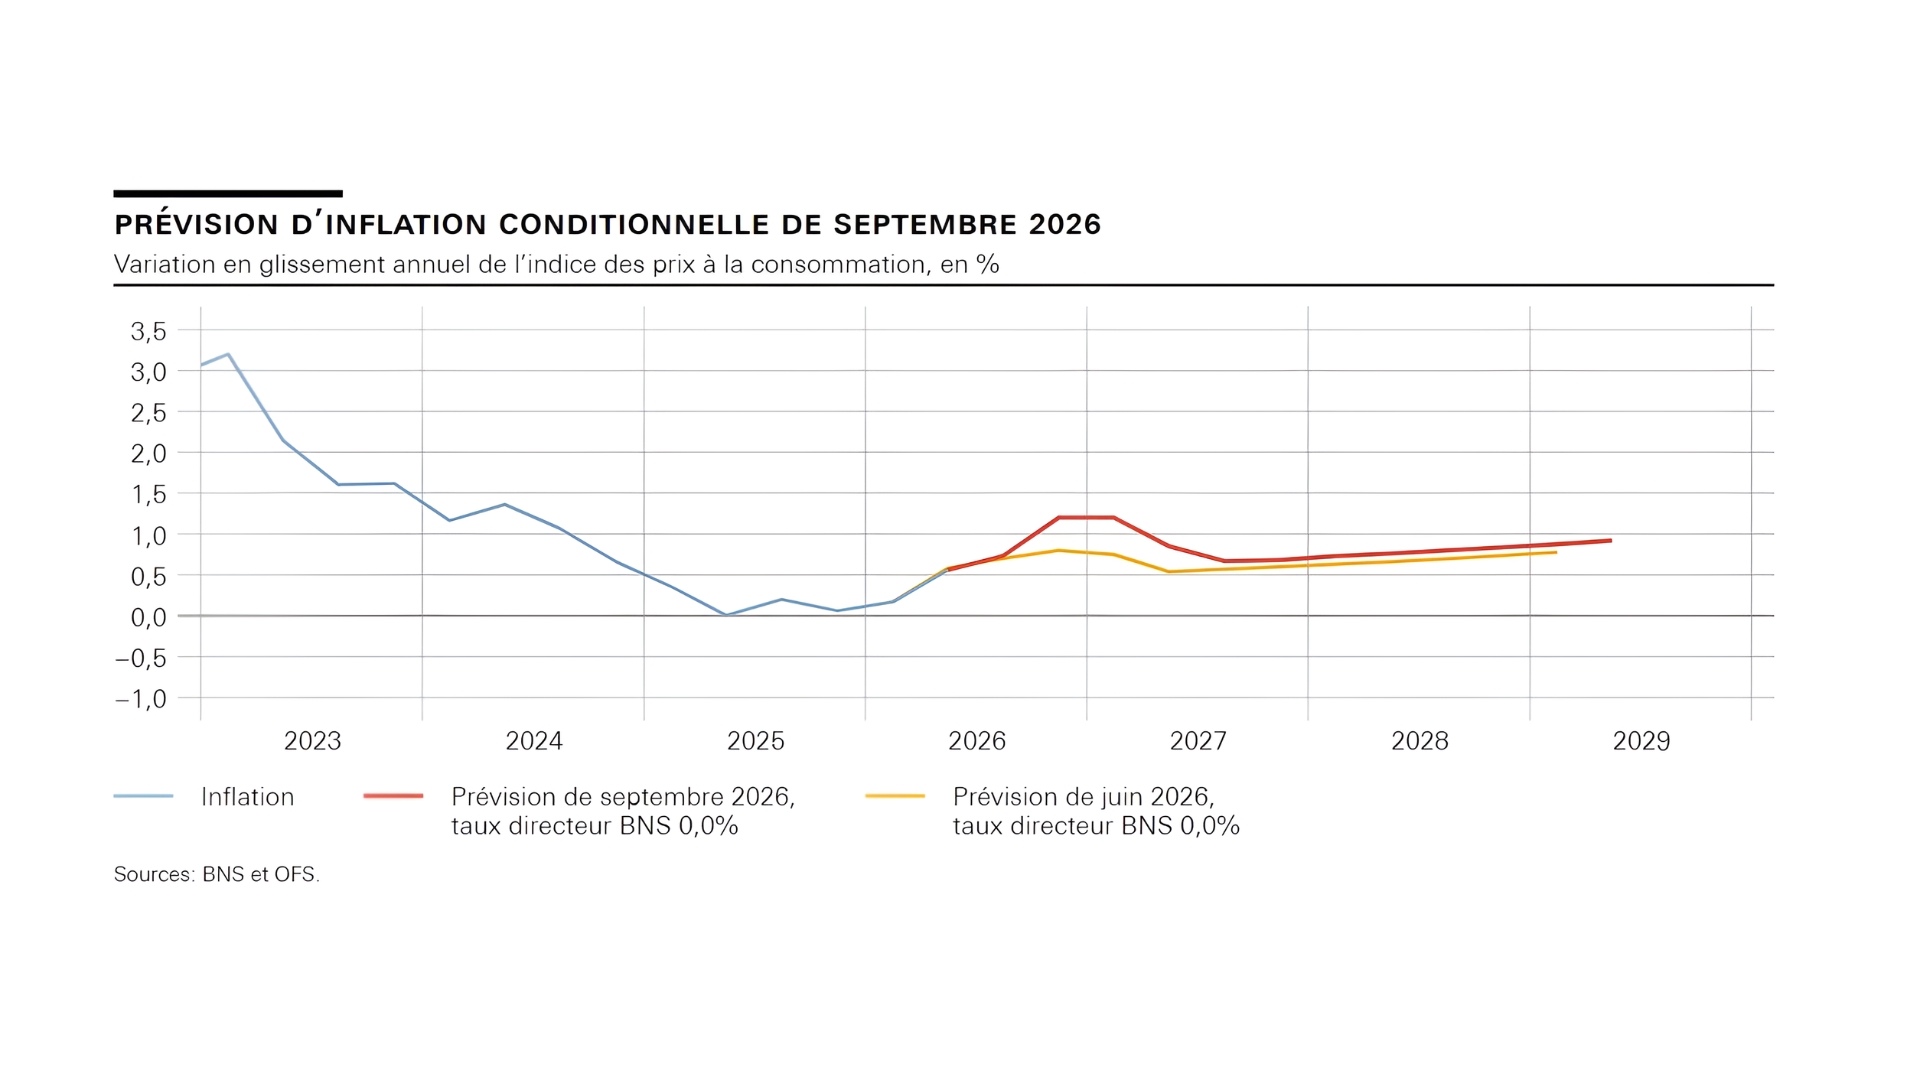
Banka očekuje prosječnu inflaciju od 0,7 posto u 2026. te 0,8 posto u 2027. i 2028. godini. Ta je prognoza izrađena pod pretpostavkom da ključna stopa ostane na 0 posto. To nije obećanje da će tako i biti, nego standardna pretpostavka na kojoj SNB izrađuje svoju uvjetnu prognozu.
Najveća nepoznanica trenutačno su cijene energije i međunarodno gospodarstvo. SNB posebno upozorava da bi dodatno zaoštravanje situacije na Bliskom istoku moglo ponovno pogurati cijene energije prema gore, povećati inflaciju i istodobno usporiti gospodarski rast.
Za podstanare se zato zasad ništa nije promijenilo: referentna stopa za najamnine ostaje na 1,25 posto. Za vlasnike s postojećom fiksnom hipotekom kamata ostaje ugovorena. A za one koji dio prihoda troše u Hrvatskoj vrijedi pratiti još jednu brojku koja se često osjeti mnogo brže od monetarne politike: tečaj franka prema euru.
Sljedeća redovita odluka SNB-a o kamatama bit će objavljena 10. prosinca 2026.